Reporter: Yudho Winarto | Editor: Yudho Winarto
KONTAN.CO.ID - JAKARTA. Penyedia indeks global Morgan Stanley Capital International (MSCI) mempertimbangkan perubahan klasifikasi pasar saham Indonesia dari emerging market menjadi standalone market.
Wacana ini menjadi sorotan karena berpotensi memengaruhi aliran investasi asing ke pasar modal Indonesia.
Perubahan tersebut lebih berat dibandingkan penurunan status menjadi frontier market yang sebelumnya menjadi perhatian investor.
Sebab, pasar berstatus standalone tidak lagi masuk dalam kelompok indeks MSCI untuk pasar berkembang maupun pasar perintis.
MSCI mengelompokkan pasar saham ke dalam empat kategori, yakni developed market, emerging market, frontier market, dan standalone market.
Klasifikasi tersebut mempertimbangkan sejumlah faktor, termasuk perkembangan ekonomi, ukuran dan likuiditas pasar, serta akses investor asing.
Baca Juga: Purbaya Masih Rapat, Begini Kronologi Pergantian Menteri Keuangan dan PR Suahasil
Melansir Reuters, berikut perbedaan empat klasifikasi pasar saham MSCI.
1. Developed Market
Developed market merupakan kategori bagi pasar saham yang paling matang dan mudah diakses investor.
Pasar dalam kelompok ini umumnya memiliki akses investor asing yang sangat terbuka, arus modal yang tinggi, sistem perdagangan efisien, serta kerangka regulasi yang stabil.
Dalam kriteria yang dijelaskan MSCI, suatu negara harus memiliki pendapatan nasional bruto per kapita setidaknya 25% di atas ambang batas negara berpendapatan tinggi Bank Dunia selama tiga tahun berturut-turut untuk memenuhi persyaratan ekonomi kategori ini.
Amerika Serikat, Jepang, dan Singapura termasuk dalam kelompok developed market.
2. Emerging Market
Emerging market merupakan kategori pasar saham negara berkembang yang memiliki ukuran pasar dan aksesibilitas relatif memadai bagi investor internasional.
MSCI tidak menetapkan persyaratan tingkat pembangunan ekonomi tertentu untuk kategori ini. Namun, pasar yang masuk kelompok tersebut umumnya memiliki keterbukaan kepemilikan asing yang cukup besar, kemudahan arus modal, serta sistem perdagangan yang telah teruji, meskipun masih memiliki sejumlah keterbatasan dibandingkan pasar maju.
Brasil, China, India, dan Korea Selatan termasuk dalam kategori ini. Indonesia juga telah berada di kelompok emerging market MSCI sejak 1989.
Namun, bobot Indonesia dalam indeks pasar berkembang MSCI dilaporkan turun menjadi sekitar 0,4% pada akhir September 2026, dari 1,16% pada awal tahun.
Penurunan bobot tersebut perlu dibedakan dari perubahan klasifikasi: bobot indeks mencerminkan porsi pasar dalam indeks, sedangkan klasifikasi menentukan kelompok pasar tempat suatu negara ditempatkan.
Baca Juga: Debu Vulkanik Anak Krakatau Ganggu Kegiatan Penerbangan, Ekonomi Ikut terdampak
3. Frontier Market
Frontier market merupakan kategori untuk pasar saham yang relatif lebih kecil, kurang berkembang, atau belum semudah pasar berkembang dalam diakses investor global.
Persyaratan masuk kategori ini lebih rendah. Setidaknya satu perusahaan harus memenuhi kriteria MSCI, sementara pasar perlu memiliki tingkat keterbukaan tertentu bagi investor asing dan kemampuan dasar untuk mengalirkan modal masuk maupun keluar.
Pasar dalam kelompok ini juga diharapkan memiliki sistem perdagangan dengan tingkat efisiensi yang memadai serta kerangka kelembagaan yang stabil.
Vietnam, Pakistan, dan Maroko termasuk dalam kategori frontier market. MSCI juga memiliki subkategori advanced frontier markets bagi pasar yang aksesibilitasnya relatif lebih baik, tetapi ukuran dan likuiditasnya masih terbatas. Latvia dan Estonia menjadi contoh negara dalam subkategori tersebut.
Bagi Indonesia, penurunan status menjadi frontier market berpotensi mengubah kelompok investor yang menjadikan indeks MSCI sebagai acuan.
Namun, dampak aktualnya bergantung pada keputusan MSCI, bobot indeks, serta kebijakan investasi masing-masing pengelola dana.
4. Standalone Market
Standalone market merupakan kategori pasar yang tidak dimasukkan ke dalam indeks MSCI untuk kelompok emerging market maupun frontier market.
Meski demikian, MSCI tetap menggunakan kriteria ukuran dan likuiditas dalam pengelompokan pasar tersebut.
Menurut MSCI, perubahan ke status standalone dapat terjadi apabila aksesibilitas pasar mengalami kemerosotan serius atau terdapat penurunan signifikan pada ukuran dan likuiditas pasar. Pasar yang baru memenuhi syarat tertentu juga dapat ditempatkan dalam kategori ini.
Argentina, Panama, dan Ukraina termasuk dalam kelompok standalone market.
Jika Indonesia dipindahkan ke kategori ini, Indonesia akan menjadi ekonomi terbesar di kelompok tersebut. Ukuran ekonominya lebih dari dua kali Argentina, yang disebut sebagai ekonomi terbesar berikutnya dalam kelompok tersebut.
Baca Juga: Di Balik Gundukan Tanah Merah, Ada Mesin Ekonomi Pulau Obi
Dampak utamanya bagi pasar modal adalah saham Indonesia tidak lagi menjadi bagian dari indeks acuan MSCI untuk pasar berkembang atau pasar perintis.
Kondisi ini dapat memicu penyesuaian portofolio investor yang mengikuti indeks tersebut, meskipun besarnya arus modal keluar akan bergantung pada keputusan investasi masing-masing pengelola dana.
MSCI mempertimbangkan perubahan klasifikasi Indonesia di tengah persoalan transparansi kepemilikan saham, dugaan transaksi terkoordinasi, serta penegakan aturan pasar.
Karena itu, perbaikan keterbukaan informasi, struktur kepemilikan saham, dan aksesibilitas pasar menjadi faktor penting dalam pembahasan status Indonesia ke depan.
| Klasifikasi Pasar | Karakteristik Utama | Kriteria Ekonomi / Persyaratan | Contoh Negara / Wilayah |
| 1. Developed Market (Pasar Maju) | Pasar paling matang, sangat terbuka untuk investor asing, arus modal tinggi, serta regulasi stabil. | PNB per kapita setidaknya 25% di atas ambang batas negara berpendapatan tinggi Bank Dunia selama 3 tahun berturut-turut. | • Jepang |
| 2. Emerging Market (Pasar Berkembang) | Pasar berkembang dengan ukuran dan aksesibilitas memadai bagi investor internasional, namun memiliki beberapa keterbatasan. | Tidak ada syarat tingkat pembangunan ekonomi spesifik; fokus pada keterbukaan asing dan sistem perdagangan yang teruji. | • Brasil • China • India • Indonesia (sejak 1989) |
| 3. Frontier Market (Pasar Perintis) | Pasar yang relatif lebih kecil, kurang berkembang, atau lebih sulit diakses secara global. | Persyaratan lebih longgar (cukup minimal 1 perusahaan yang memenuhi kriteria), keterbukaan dasar bagi investor asing. | • Vietnam • Pakistan • Maroko |
| 4. Standalone Market (Pasar Mandiri) | Pasar yang tidak masuk dalam kelompok emerging maupun frontier indeks MSCI. | Ditetapkan akibat kemerosotan serius pada aksesibilitas, penurunan ukuran/likuiditas, atau bagi pasar baru tertentu. | • Panama • Ukraina |
Indonesia menghadapi risiko kehilangan akses terhadap sebagian besar aliran investasi global setelah penyedia indeks Morgan Stanley Capital International (MSCI) mengusulkan kemungkinan mengeluarkan pasar saham Indonesia dari indeks globalnya.
Jika terealisasi, langkah ini berpotensi memicu arus modal keluar, menekan nilai tukar rupiah, serta meningkatkan biaya pendanaan bagi perusahaan dan pemerintah.
Reuters melaporkan pada 16 Oktober 2026, usulan MSCI tersebut dinilai lebih berat dibandingkan kemungkinan penurunan status Indonesia dari pasar negara berkembang (emerging market) menjadi pasar perintis (frontier market) yang sebelumnya menjadi perhatian investor.
Baca Juga: Bitcoin Hadapi September yang Menegangkan, Ini 5 Faktor Penggeraknya
Indonesia telah masuk kategori emerging market MSCI sejak 1989. Jika diturunkan menjadi status pasar mandiri (standalone market), Indonesia akan masuk kelompok pasar yang tidak lagi tercakup dalam indeks pasar berkembang maupun pasar perintis MSCI.
Argentina dikeluarkan dari indeks MSCI pada 2021 setelah menerapkan kontrol modal, sedangkan Rusia dikeluarkan pada 2022 setelah sanksi negara-negara Barat terkait invasi ke Ukraina memutus aksesnya ke sistem keuangan global.
Kepala Riset Mirae Asset Sekuritas di Jakarta Rully Arya Wisnubroto menilai, usulan tersebut melampaui skenario terburuk yang sebelumnya diperkirakan pelaku pasar.
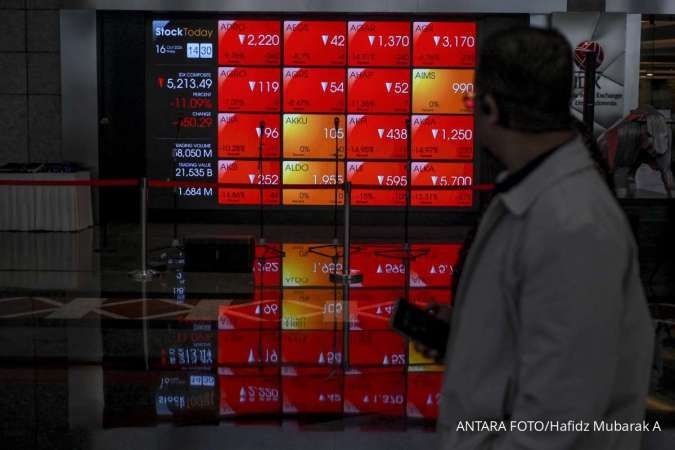
Pengumuman MSCI memicu gejolak di pasar keuangan Indonesia. Reuters melaporkan, nilai kapitalisasi saham Indonesia menyusut sekitar US$ 65 miliar, sementara Indeks Harga Saham Gabungan (IHSG) anjlok 11,6%. Penurunan tersebut menjadi yang terdalam dalam satu hari sejak krisis keuangan Asia pada 1998.
Tekanan juga menjalar ke pasar valuta asing. Rupiah sempat melemah hingga 0,8% setelah pengumuman tersebut.
Sejumlah analis bahkan memperkirakan Bank Indonesia berpotensi mempertimbangkan kenaikan suku bunga untuk mencegah tekanan pasar saham merembet ke pasar obligasi dan memicu arus modal keluar yang lebih luas.
Dalam catatan kepada klien, Citi menyebut kenaikan suku bunga dapat menjadi langkah antisipatif untuk menahan potensi arus modal asing keluar dari pasar saham agar tidak meluas ke instrumen pendapatan tetap, sekaligus mencegah keluarnya modal dari investor domestik.
Baca Juga: Jurus Otoritas Pajak Kejar Target, Intip Ekosistem Digital hingga Rekening Crazy Rich
Potensi Arus Modal Keluar Miliaran Dolar AS
Risiko utama dari kemungkinan penghapusan Indonesia dari indeks MSCI adalah keluarnya dana investasi yang menggunakan indeks tersebut sebagai acuan pengelolaan portofolio.
Sejumlah bank investasi memperkirakan perubahan status itu dapat memicu arus keluar dana pasif sebesar US$ 3 miliar hingga US$ 6 miliar. JPMorgan memperkirakan nilainya mencapai US$ 4,8 miliar, sedangkan UBS memperingatkan investor aktif berpotensi menarik tambahan dana hingga US$ 15 miliar.
Dampaknya dapat meluas karena indeks MSCI menjadi acuan bagi aset investasi bernilai besar. Menurut situs MSCI, lebih dari US$ 1,8 triliun aset mengacu pada indeks pasar berkembang milik penyedia indeks tersebut.
Jika Indonesia dikeluarkan dari indeks pasar berkembang tanpa masuk ke indeks pasar perintis, dana yang mengikuti indeks pasar berkembang tidak lagi memiliki alasan untuk mempertahankan alokasi saham Indonesia berdasarkan acuan tersebut.
Pada saat yang sama, Indonesia juga tidak otomatis memperoleh aliran dana pengganti dari reksa dana yang mengikuti indeks pasar perintis.
Bobot Indonesia dalam indeks pasar berkembang MSCI tercatat menyusut dari 1,2% pada akhir 2025 menjadi 0,46%, berdasarkan data JPMorgan.
Meski bobotnya telah mengecil, potensi penghapusan tetap menjadi perhatian karena skala pasar Indonesia relatif besar dibandingkan sejumlah pasar yang sebelumnya dikeluarkan dari indeks tersebut.
Juan Torres, salah satu pengelola Neuberger Emerging Markets Equity Fund, mempertanyakan apakah struktur pasar Indonesia layak disamakan dengan pasar seperti Zimbabwe.
Ia juga mempertanyakan perlakuan terhadap pemegang saham di Indonesia dibandingkan sejumlah pasar berkembang lain, termasuk di Asia.
Baca Juga: S&P Global Rating Pertahankan Peringkat Utang Indonesia, Kondisi Fiskal Jadi Sorotan
Risiko Menjalar ke Fiskal dan Pembiayaan Korporasi
Dampak penghapusan dari indeks MSCI tidak terbatas pada pasar saham. Sebagai ekonomi terbesar di Asia Tenggara, Indonesia memiliki kebutuhan pendanaan besar untuk investasi perusahaan, pembangunan infrastruktur, dan pembiayaan pemerintah.
Citi memperingatkan, perusahaan yang terafiliasi dengan negara berpotensi menghadapi biaya pendanaan lebih tinggi atau kesulitan menghimpun modal apabila kepercayaan investor melemah.
Dalam kondisi tersebut, pemerintah berisiko harus menanggung lebih banyak kebutuhan belanja atau mengurangi sebagian rencana investasi.
Ekonom Bank Danamon Indonesia Irman Faiz mengatakan, dampak ekonomi yang lebih luas kemungkinan terutama terjadi secara tidak langsung, dengan pembiayaan eksternal menjadi saluran transmisi paling cepat.
Risiko tersebut menjadi perhatian karena Indonesia merupakan eksportir utama batubara termal, minyak sawit, dan nikel, serta pemasok penting tembaga dan kopi. Di sisi lain, Indonesia merupakan importir bersih minyak sehingga kenaikan harga energi global juga dapat meningkatkan tagihan impor.
Kombinasi tekanan terhadap rupiah, arus modal asing, dan biaya pendanaan berpotensi mempersempit ruang kebijakan ekonomi jika gejolak pasar berlangsung berkepanjangan.
Baca Juga: IHSG Tumbuh Positif di Bulan Juli dalam 10 Tahun Terakhir, Begini Proyeksi di 2026
Pemerintah Berupaya Menjawab Kekhawatiran MSCI
MSCI menyoroti persoalan transparansi kepemilikan saham, dugaan transaksi terkoordinasi, serta lemahnya penegakan aturan.
Menurut penyedia indeks tersebut, persoalan itu menyulitkan investor dalam menentukan porsi saham yang benar-benar tersedia untuk diperdagangkan di publik (free float) dan mengandalkan pembentukan harga di pasar.
Otoritas Indonesia telah berupaya merespons sejumlah kekhawatiran tersebut sepanjang tahun, termasuk memperketat kewajiban pengungkapan informasi dan menyampaikan rencana peningkatan batas minimum free float. Pada Jumat (16/10/2026), regulator juga mengumumkan sanksi terkait dugaan manipulasi pada tiga saham.
Proses konsultasi MSCI dijadwalkan berlangsung hingga April 2027. MSCI menyatakan perubahan status tersebut akan dilanjutkan apabila konsultasi tidak menghasilkan bukti yang jelas mengenai perbaikan tata kelola dan fungsi pasar. Keputusan akhir dijadwalkan pada Juni 2027.
Wakil Menteri Koordinator Bidang Perekonomian Dradjad Hari Wibowo mengatakan, pemerintah perlu memperhatikan penilaian MSCI, tetapi tidak berarti seluruh pandangan penyedia indeks tersebut harus dianggap benar.
“Benar bahwa MSCI memiliki reputasi yang kuat, dan benar juga bahwa kita perlu memperhatikan apa yang mereka sampaikan. Namun, ada satu hal yang ingin saya tekankan—mereka tidak selalu benar,” ujarnya.
Dengan demikian, upaya memperbaiki transparansi kepemilikan, meningkatkan keterbukaan informasi, dan memperkuat penegakan aturan menjadi krusial untuk menjaga kepercayaan investor.
Hasil konsultasi MSCI dalam beberapa bulan ke depan akan menjadi salah satu faktor penting bagi arah investasi asing di pasar modal Indonesia.
Cek Berita dan Artikel yang lain di Google News